
Базовый контур
Подходит, когда приоритет — предсказуемый минимум обязательств и понятный набор рисков. Мы фиксируем, где начинается личная ответственность и какие доказательства понадобятся при споре.
Сравнение: лимиты на событие и на период
Сравнение до решения
Помогаем увидеть, что реально закрывает полис, где остаются «серые зоны» и как собрать защиту под ваш стиль езды без лишних надстроек.
Миссия indialitoid — дать водителю спокойную рамку: сравнить форматы по уровню защиты и ограничениям, понять компромисс между более компактным пакетом и более широким покрытием, заранее пройти критичные пункты договора и подготовить действия при разных исходах на дороге.
Узнать большеПанель сравнения
Варианты защиты рядом
Сценариев
48
типовых веток
Чек-листов
17
для инцидентов
Пакетов
9
для сравнения
Каждый формат несёт свой «потолок» ответственности и набор ситуаций, где покрытие может не сработать. Мы выстраиваем сравнение так, чтобы вы видели три слоя: что закрыто полностью, что закрыто частично и что вынесено в исключения.
Подходит, когда приоритет — предсказуемый минимум обязательств и понятный набор рисков. Мы фиксируем, где начинается личная ответственность и какие доказательства понадобятся при споре.
Сравнение: лимиты на событие и на период
Добавляет защиту там, где базовый пакет обычно оставляет пробелы: дополнительные виды ущерба, расширенный набор сценариев обращения, более гибкие условия для арендованных и служебных поездок.
Сравнение: исключения и оговорки «при определённых условиях»
Собирается под редкие паттерны использования авто: длительные межрегиональные маршруты, перевозка оборудования, работа с прицепом. Здесь важны не только лимиты, но и триггеры для снижения выплат.
Сравнение: франшиза, пороги и порядок расчёта убытка
Компромисс почти всегда управляемый, если разложить его на три вопроса: какой ущерб для вас критичен, как часто вы попадаете в спорные ситуации и готовы ли вы вести доказательную базу заранее.
Выбирайте, когда резерв на непредвиденное уже есть отдельно, а автомобиль используется предсказуемо. Мы подсвечиваем, какие типы инцидентов останутся на вашей стороне и как уменьшить их вероятность организационно.
Оправдан, если автомобиль — ключевой инструмент дохода или если вы часто оказываетесь в плотном трафике и парковках с высоким риском мелких повреждений. Здесь важно не количество пунктов, а глубина покрытия по каждому критичному сценарию.
Договор читается быстрее, если сравнивать не абзацы, а последствия. Ниже — типовые развилки, которые меняют исход при реальном инциденте.
Вариант А: узкий перечень ситуаций, где покрытие гарантировано; остальное требует согласования.
Вариант Б: расширенные формулировки для регулярных маршрутов и служебных задач при соблюдении правил техники безопасности.
Вариант А: жёсткие временные рамки для уведомления и ограниченный список допустимых способов фиксации.
Вариант Б: дополнительные каналы подтверждения, включая независимую фиксацию при отсутствии спорных третьих лиц.
Вариант А: упрощённая схема, где часть действий остаётся на стороне страхователя.
Вариант Б: более выраженное сопровождение переговоров и документооборота со стороны страховщика при корректных основаниях.
Цифры ниже отражают учебные ориентиры indialitoid: сколько тем мы стандартно разбираем в дорожной карте, какую долю спорных кейсов удаётся закрывать подготовкой доказательств и насколько сильно выбор франшизы меняет поведенческую модель при мелких повреждениях.
0
от франшизы до пакета доказательств
0
с разными стартовыми условиями
0
спорных запросов закрывается пакетом
0
типичный разброс по мелким кейсам
Два блока с иллюстрациями: как уложить покрытие в логику поездок и как собрать комплект фиксации, чтобы переписка со страховщиком шла по существу, без повторных запросов одного и того же.
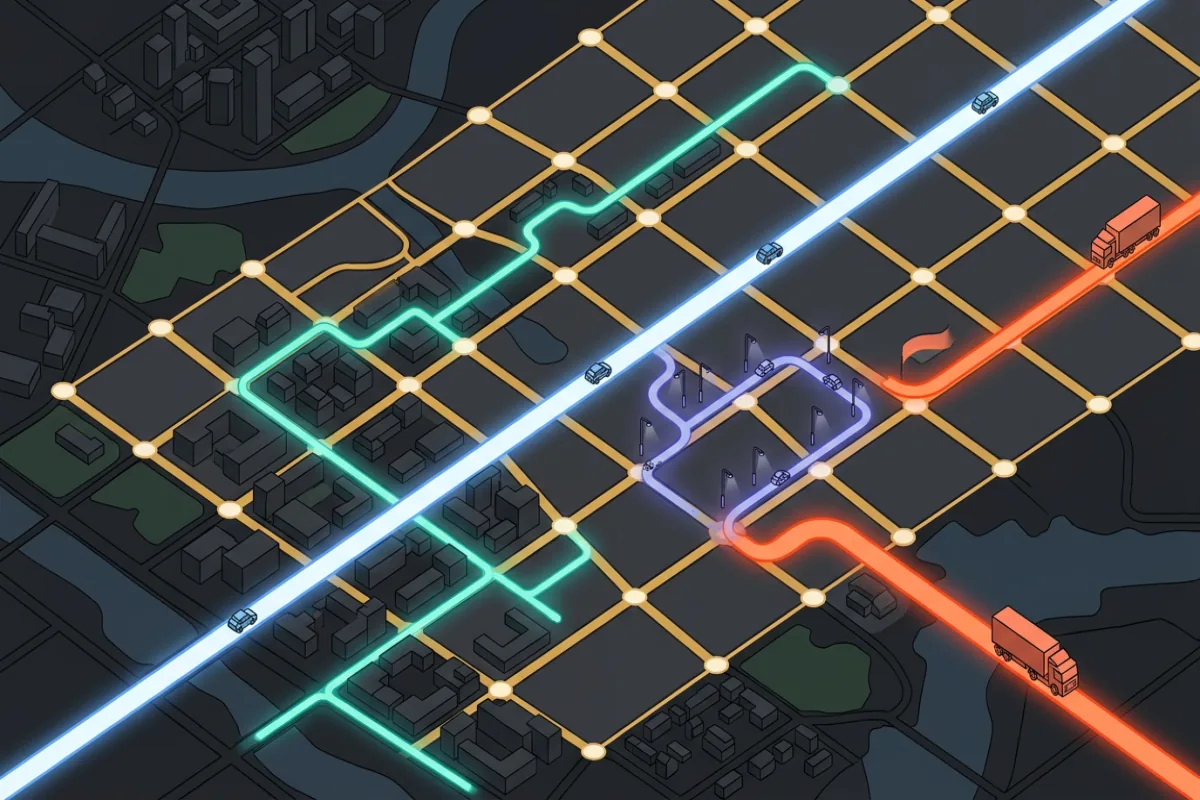
На схеме показано, как один и тот же полис ведёт себя при городских коротких выездах, ночных перемещениях и редких поездках с прицепом. Так проще увидеть, где расширение действительно добавляет защиту, а где только удлиняет список пунктов без практического выигрыша.
Мы связываем каждый сегмент маршрута с триггерами из договора: что считается ухудшением условий эксплуатации, когда нужен дополнительный осмотр и какие формулировки чаще всего вызывают уточнения.
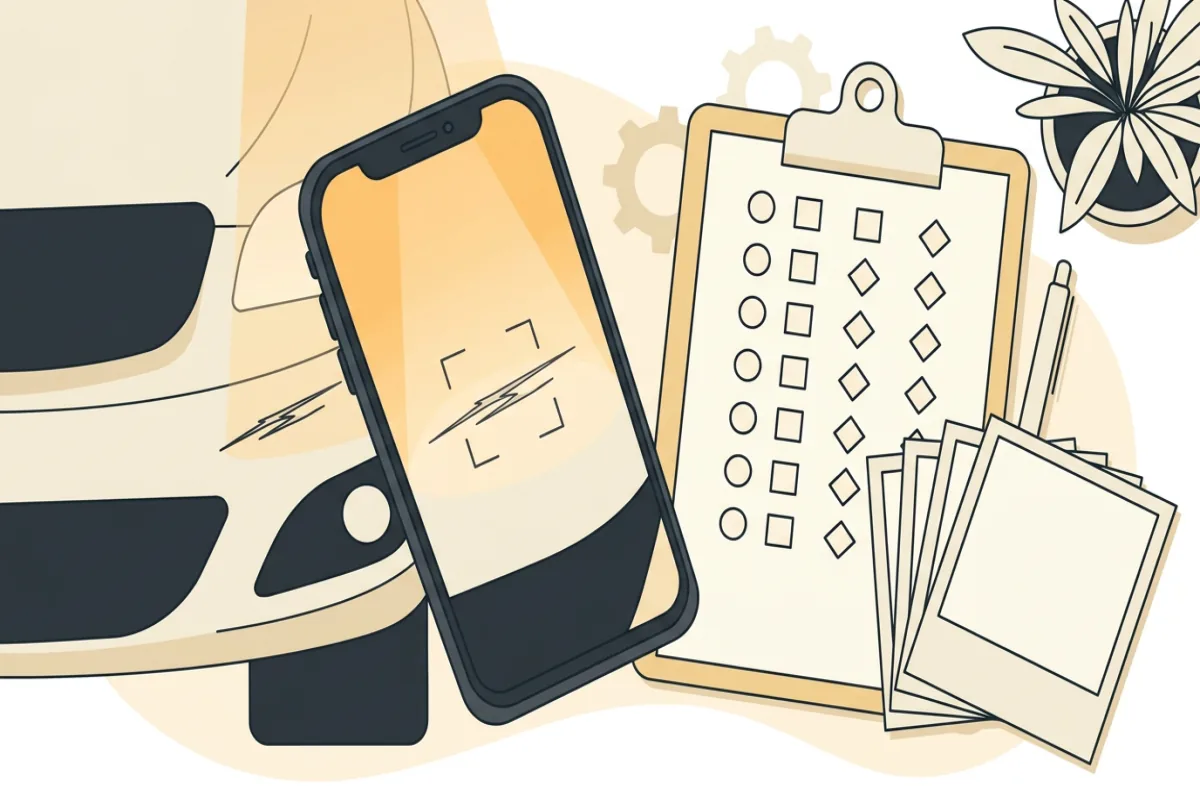
Второй визуальный блок — про порядок снимков, отметок времени и сопутствующих записей. Он помогает заранее собрать «один пакет на отправку», чтобы не ловить себя на том, что часть доказательств сделана в недопустимом формате.
Отдельно отмечены сценарии со свидетелями, с разъезжающимися участниками и с повторным осмотром через сервис: для каждого случая свой минимум данных, который страховщик обычно принимает без второй волны вопросов.
Эксперты indialitoid совмещают методичность разбора договоров и опыт сопровождения водителей в нетиповых ситуациях. Мы не обещаем «волшебных» формул — только ясные рамки и проверяемые шаги.
Руководитель методики сравнения
Сертифицированный аналитик рисков дорожного движения, преподаватель программ для автошкол партнёрского консорциума. Выстраивает матрицы сравнения покрытий и проверяет, как они ведут себя на реальных цепочках инцидентов.
Эксперт по договорной архитектуре
Дипломированный специалист по страховому праву, консультант образовательного альянса автомобилистов. Переводит сложные оговорки в понятные развилки «если произойдёт X, сработает ли пункт Y».
Инструктор по сценариям на дороге
Сертифицированный тренер по безопасному поведению после инцидента, наставник программы «спокойные действия под давлением». Собирает пошаговые алгоритмы уведомлений, осмотров и переговоров.
Короткие истории о том, как прозрачное сравнение сняло лишнюю тревожность и ускорило решения после мелких столкновений.
Логист малогабаритных перевозок
«Раньше я воспринимала полис как коробку со случайным набором бумаг. Сравнительная таблица indialitoid показала, где у меня реально проседало покрытие при работе с погрузчиками на площадке. После мелкого зацепа на парковке я заранее знала, какие фото и какие отметки времени нужны — запросы страховщика закрылись без второго круга уточнений.»
Руководитель сервиса каршеринга
«Нам важно, чтобы водители понимали разницу между «дешёвым» и «узким» полисом. Материалы indialitoid помогли выстроить внутренний брифинг: как объяснять франшизу простыми словами и почему ночные поездки требуют отдельного внимания к оговоркам. Споры стали реже, потому что люди перестали путать маркетинговые лозунги с реальными триггерами отказа.»
Инженер, частые межгородские поездки
«Я выбирал между двумя пакетами с почти одинаковым названием. Разбор в формате «вариант А / вариант Б» показал, что более широкий пакет на деле сужал мою защиту при поездках с прицепом. Поменял конфигурацию, заранее согласовал формулировку — через сезон это сэкономило мне неделю переписки после холодного старта в поездке.»
Расскажите, какой автомобиль и какой стиль поездок вы хотите закрыть защитой. Мы подготовим сравнение вариантов и список вопросов, которые стоит задать до подписания документов.
Перейти к контактамМы предоставляем знания о возможностях автострахования и помогаем сравнивать варианты до принятия решения. Наша цель — прозрачные сценарии: какие риски закрыты, какие остаются на стороне водителя и какие документы стоит подготовить заранее.
Мы сотрудничаем с вымышленным консорциумом «Northway Mobility Lab» и образовательным альянсом «RouteClarity Collective» — это позволяет тестировать наши материалы на нейтральных учебных кейсах без давления на пользователя.
Информация на сайте indialitoid предназначена для ознакомления с подходами к сравнению автостраховых продуктов и сопутствующих договорных конструкций. Материалы носят образовательный и информационный характер, отражают обобщённые сценарии и не заменяют индивидуальную работу с вашим страховщиком, юристом или иным лицензированным консультантом.
Публикации не являются персональной страховой рекомендацией и не подменяют официальные условия конкретного полиса. Любые решения о выборе покрытия, лимитов, франшизы и порядка уведомления страховщика вы принимаете самостоятельно с учётом локальных норм и актуальной редакции договора.
Сравнительные таблицы, чек-листы и учебные кейсы отражают методологию indialitoid и могут отличаться от практики отдельных компаний. Итоговая выплата, сроки рассмотрения и требования к доказательствам зависят от фактических обстоятельств, применимых правил и корректности исходных данных.
Прошлые результаты разбора кейсов не гарантируют будущие результаты. Взаимодействие со страховыми продуктами связано с риском неполного возмещения при несоблюдении условий, неточной фиксации инцидента или несвоевременном уведомлении. Перед оформлением полиса проверяйте ключевые определения, таблицу исключений и порядок действий при ДТП, указанный в вашей юрисдикции.
Если вы не уверены в трактовке пункта договора, зафиксируйте вопрос письменно у страховщика и сохраните ответ. Это особенно важно для нестандартных сценариев: перевозка оборудования, поездки с прицепом, служебные маршруты и длительные поездки с несколькими водителями.